Welche Zahlungsmittel sind auf Fernreisen besonders praktisch? Diese Frage stellen sich viele Reisende aus Deutschland, sobald es über Europa hinausgeht. In fernen Ländern unterscheiden sich Gebühren, Akzeptanzstellen, Sicherheitsstandards und Gewohnheiten oft deutlich vom Alltag zu Hause. Wer mehrere Zahlungsmittel kombiniert, bleibt flexibler, vermeidet unnötige Kosten und kann auch dann reagieren, wenn eine Karte nicht funktioniert oder Bargeld knapp wird.
Welche Zahlungsmittel sind auf Fernreisen besonders praktisch?
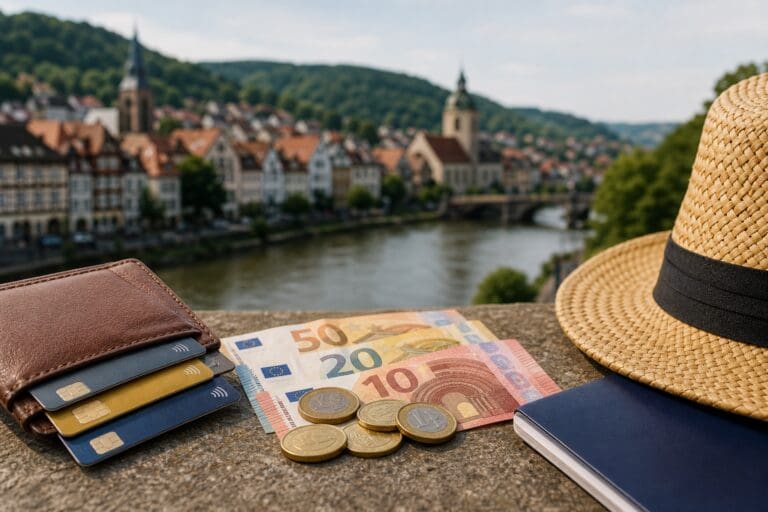
Auf Fernreisen gibt es selten das eine perfekte Zahlungsmittel. Praktisch ist meist eine Mischung aus Kreditkarte, etwas Bargeld, einer zweiten Karte als Reserve und, je nach Reiseziel, einer digitalen Geldbörse auf dem Smartphone. So lassen sich Hotelkautionen, Restaurantrechnungen, Bargeldabhebungen und kleine Ausgaben im Alltag besser abdecken.
Besonders wichtig ist die Akzeptanz. In vielen Ländern werden Kreditkarten in Hotels, Mietwagenstationen, Einkaufszentren und größeren Restaurants problemlos angenommen. In ländlichen Regionen, auf Märkten, in kleinen Bussen oder bei lokalen Imbissen kann dagegen Bargeld unverzichtbar sein. Debitkarten funktionieren ebenfalls häufig, sind aber nicht überall gleich zuverlässig, vor allem wenn eine Kaution blockiert werden soll.
Praktisch bedeutet außerdem: Das Zahlungsmittel sollte sicher, verständlich und kalkulierbar sein. Gebühren für Fremdwährung, Abhebungen oder dynamische Währungsumrechnung können die Reisekasse belasten. Deshalb lohnt es sich, schon vor der Reise zu wissen, welche Karte welche Kosten verursacht und welche Alternative im Notfall bereitliegt.
Kreditkarte: Der Klassiker für Hotels, Flüge und Mietwagen
Die Kreditkarte gehört auf vielen Fernreisen zu den wichtigsten Zahlungsmitteln. Sie wird international breit akzeptiert und ist oft Voraussetzung, wenn ein Hotel eine Kaution verlangt oder ein Mietwagen gebucht wird. Auch bei Online-Buchungen von Inlandsflügen, Ausflügen oder Unterkünften ist sie häufig die einfachste Lösung.
Für Reisende aus Deutschland ist entscheidend, die Bedingungen der eigenen Karte zu kennen. Manche Karten berechnen Gebühren für Zahlungen in Fremdwährungen. Andere verlangen Kosten für Bargeldabhebungen oder setzen bestimmte Tageslimits. Diese Details wirken im Alltag nebensächlich, können auf einer Fernreise aber schnell relevant werden.
Ein weiterer Vorteil ist die Übersichtlichkeit. Kartenzahlungen erscheinen in der Abrechnung und lassen sich später nachvollziehen. Das hilft, wenn mehrere Unterkünfte, Transporte und Aktivitäten bezahlt werden. Trotzdem sollte eine Kreditkarte nicht das einzige Zahlungsmittel sein. Technische Störungen, gesperrte Karten oder beschädigte Automaten kommen vor, besonders unterwegs.
Visa, Mastercard und andere Kartensysteme
Visa und Mastercard werden weltweit häufig akzeptiert. American Express und andere Systeme können ebenfalls funktionieren, sind aber je nach Land und Händler weniger verbreitet. Wer sicher gehen möchte, reist idealerweise mit zwei Karten unterschiedlicher Anbieter. Das erhöht die Chance, dass wenigstens eine Karte am Automaten oder Terminal akzeptiert wird.
Auch die ausgebende Bank spielt eine Rolle. Manche Banken reagieren sensibel auf ungewohnte Auslandseinsätze und blockieren Zahlungen aus Sicherheitsgründen. Eine Reiseinformation in der Banking-App oder beim Kartenanbieter kann helfen, unerwartete Sperren zu vermeiden. Nicht jede Bank verlangt das, aber die Option ist nützlich.
Kreditkarte oder Debitkarte?
Viele deutsche Reisende nutzen heute Debitkarten, die direkt mit dem Girokonto verbunden sind. Sie sind für Zahlungen sehr praktisch, können aber bei Kautionen Nachteile haben. Hotels oder Autovermietungen blockieren oft einen Betrag als Sicherheit. Bei Kreditkarten wird dieser Rahmen meist auf dem Kartenkonto reserviert, bei Debitkarten kann das Geld direkt auf dem Girokonto fehlen oder die Karte wird abgelehnt.
Für alltägliche Ausgaben eignet sich eine Debitkarte dennoch gut, sofern sie im Reiseland akzeptiert wird. Für Mietwagen, höherwertige Hotelbuchungen und Notfälle bleibt eine echte Kreditkarte oft flexibler.
Bargeld: Unverzichtbar für Alltag, Trinkgeld und kleine Beträge
Bargeld ist auf Fernreisen weiterhin wichtig. Selbst in Ländern mit moderner Zahlungsinfrastruktur gibt es Situationen, in denen nur Münzen oder Scheine helfen. Dazu gehören Trinkgelder, kleine Straßenstände, lokale Verkehrsmittel, Toiletten, Märkte oder abgelegene Unterkünfte.
Es ist jedoch nicht sinnvoll, die gesamte Reisekasse in bar mitzunehmen. Große Bargeldmengen erhöhen das Verlustrisiko und können bei Einreisebestimmungen oder Zollkontrollen zusätzliche Fragen auslösen. Besser ist ein kleiner Startbetrag in einer verbreiteten Währung oder direkt in der Landeswährung, ergänzt durch Abhebungen vor Ort.
Beim Geldwechsel sollten Reisende auf Transparenz achten. Wechselstuben an Flughäfen sind bequem, aber nicht immer günstig. Banken, seriöse Wechselstellen oder Abhebungen am Automaten können je nach Land vorteilhafter sein. Wichtig ist, Quittungen aufzubewahren und große Scheine nach Möglichkeit in kleinere Stückelungen zu wechseln.
Nützlich ist eine einfache Aufteilung:
- Ein kleiner Betrag griffbereit im Portemonnaie für den Tagesbedarf.
- Eine Bargeldreserve getrennt vom Hauptgepäck, etwa im Hotelsafe.
- Kleine Scheine für Trinkgeld, Taxi, Märkte und öffentliche Verkehrsmittel.
- Keine unnötig großen Bargeldsummen bei Ausflügen oder in Menschenmengen.
Geld abheben im Ausland: Worauf es ankommt
Geldautomaten sind auf Fernreisen bequem, aber nicht überall gleich zuverlässig. In Großstädten und touristischen Regionen stehen meist ausreichend Automaten bereit. Auf Inseln, in Nationalparks oder abgelegenen Gegenden kann die Versorgung dagegen eingeschränkt sein. Wer längere Strecken plant, sollte vorher abschätzen, ob Bargeld vor Ort verfügbar ist.
Bei Abhebungen fallen manchmal mehrere Gebühren an: die Gebühr des eigenen Kartenanbieters, eine Automatengebühr der lokalen Bank und ein schlechter Wechselkurs, wenn die Umrechnung in Euro angeboten wird. Besonders die sogenannte dynamische Währungsumrechnung wirkt auf den ersten Blick angenehm, weil der Betrag sofort in Euro angezeigt wird. Häufig ist jedoch die Abrechnung in Landeswährung günstiger, da dann der Kartenanbieter umrechnet.
Sicherheit spielt ebenfalls eine Rolle. Automaten in Bankfilialen, Einkaufszentren oder gut beleuchteten Bereichen sind meist besser als abgelegene Geräte. Nachts oder in unsicheren Gegenden ist Vorsicht angebracht. Die PIN sollte verdeckt eingegeben werden, und Quittungen gehören nicht offen in den nächsten Papierkorb.
Digitale Geldbörsen und kontaktloses Bezahlen
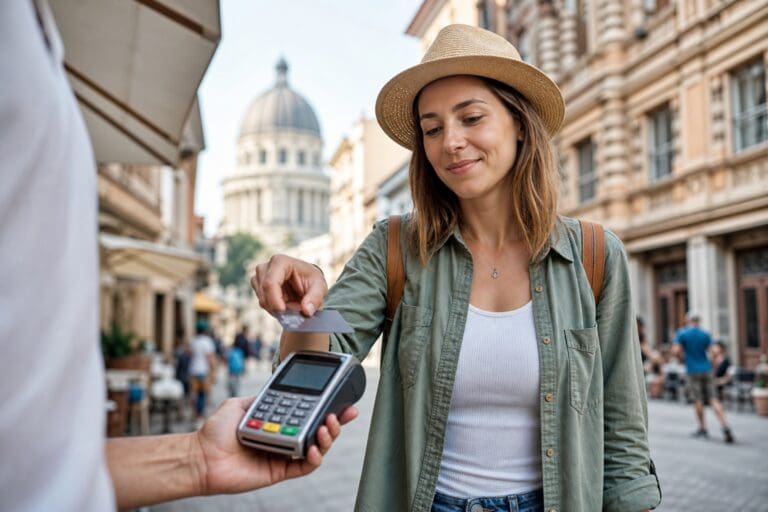
Digitale Geldbörsen auf dem Smartphone oder der Smartwatch sind auf Fernreisen angenehm, wenn sie im Zielland unterstützt werden. Sie speichern Kartendaten verschlüsselt und ermöglichen kontaktloses Bezahlen, ohne die physische Karte aus der Tasche zu nehmen. Das kann in Restaurants, Supermärkten, Bahnhöfen oder Cafés sehr praktisch sein.
Allerdings hängt die Nutzbarkeit stark vom Land, vom Händler und vom Kartenanbieter ab. In manchen Regionen sind kontaktlose Terminals weit verbreitet, in anderen bleiben Bargeld oder klassische Kartenzahlung wichtiger. Außerdem benötigt das Gerät ausreichend Akku und muss entsperrt werden können. Ein verlorenes oder defektes Smartphone darf deshalb nicht die einzige Zahlungsoption sein.
Ein Vorteil digitaler Zahlungen ist die zusätzliche Kontrolle. Viele Banking-Apps senden sofort eine Nachricht nach jeder Transaktion. So fallen unberechtigte Abbuchungen schneller auf. Gleichzeitig sollten Reisende ihr Smartphone mit PIN, biometrischer Sperre und aktueller Software schützen.
Prepaidkarten, Reisekarten und lokale Zahlungsmittel
Prepaidkarten können für Fernreisen interessant sein, weil nur ein vorher aufgeladener Betrag verfügbar ist. Das begrenzt mögliche Schäden bei Verlust oder Missbrauch. Für Reisende, die ihr Hauptkonto nicht ständig im Ausland einsetzen möchten, kann das beruhigend sein. Allerdings sind Gebühren, Wechselkurse, Ladezeiten und Akzeptanz je nach Anbieter unterschiedlich.
Spezielle Reisekarten oder Mehrwährungskonten können ebenfalls praktisch sein, wenn mehrere Länder mit unterschiedlichen Währungen besucht werden. Sie ermöglichen oft eine getrennte Verwaltung verschiedener Währungen. Trotzdem ersetzen sie nicht automatisch eine klassische Kreditkarte, vor allem wenn Kautionen oder bestimmte Buchungen anstehen.
In einigen Ländern spielen lokale Zahlungsdienste eine große Rolle. Dort bezahlen viele Menschen per QR-Code, App oder nationalem Zahlungssystem. Für Besucher aus Deutschland ist der Zugang nicht immer möglich, weil lokale Telefonnummern, Bankkonten oder Ausweisdaten verlangt werden. Wenn solche Systeme genutzt werden können, sind sie vor allem für kleine Alltagszahlungen nützlich.
Sicherheit: Zahlungsmittel sinnvoll verteilen
Sicherheit beginnt mit guter Verteilung. Wer alle Karten, Bargeld und Ausweise im gleichen Portemonnaie aufbewahrt, riskiert im Verlustfall große Probleme. Besser ist es, Zahlungsmittel auf mehrere Orte zu verteilen: eine Karte im Geldbeutel, eine Reservekarte getrennt davon und Bargeld nur in benötigter Menge unterwegs.
Auch digitale Sicherheit gehört dazu. Kartenlimits können angepasst werden, sofern die Bank dies anbietet. Push-Nachrichten helfen, Transaktionen zu kontrollieren. Sperrnummern und Kartendaten sollten nicht nur im Smartphone gespeichert sein, denn dieses kann ebenfalls verloren gehen. Eine sichere, getrennte Notiz mit wichtigen Kontaktdaten kann unterwegs wertvoll sein.
Vor allem auf Fernreisen mit mehreren Zwischenstopps ist es sinnvoll, regelmäßig zu prüfen, ob alle Zahlungsmittel noch vorhanden sind. Das klingt banal, verhindert aber böse Überraschungen erst beim Bezahlen im Hotel oder am Flughafen.
Gebühren und Wechselkurse verstehen
Viele Kosten beim Bezahlen entstehen nicht durch den Einkauf selbst, sondern durch Umrechnung und Gebühren. Bei Kartenzahlungen in Fremdwährung kann ein prozentualer Aufschlag anfallen. Beim Geldabheben kommen manchmal feste Gebühren hinzu. Kleine Abhebungen können dadurch unverhältnismäßig teuer werden.
Auch die Frage „Euro oder Landeswährung?“ erscheint häufig am Kartenterminal oder Automaten. Wird der Betrag in Euro abgerechnet, legt oft der lokale Anbieter den Wechselkurs fest. Wird in Landeswährung bezahlt, rechnet in der Regel der Kartenanbieter ab. Welche Variante günstiger ist, hängt vom Einzelfall ab, doch viele Reisende bevorzugen die Landeswährung, um ungünstige Sofortumrechnungen zu vermeiden.
Hilfreich ist ein grober Überblick über den aktuellen Wechselkurs. Niemand muss jede Rechnung auf den Cent genau umrechnen. Aber ein Gefühl für typische Preise schützt vor Missverständnissen, überhöhten Forderungen und unbemerkten Zusatzkosten.
Praktische Kombination für verschiedene Reisesituationen
Die beste Mischung hängt vom Reisestil ab. Wer in Großstädten unterwegs ist, braucht andere Zahlungsmittel als jemand, der kleine Orte, Inseln oder abgelegene Regionen besucht. Auch Dauer, Budget und Sicherheitsgefühl spielen eine Rolle.
Eine ausgewogene Ausstattung kann so aussehen:
- Eine weltweit akzeptierte Kreditkarte für Hotels, Mietwagen und größere Zahlungen.
- Eine zweite Karte als Reserve, möglichst von einem anderen Anbieter.
- Etwas Bargeld in Landeswährung für Ankunft, Trinkgeld und kleine Ausgaben.
- Eine digitale Geldbörse für kontaktlose Zahlungen, sofern im Land verbreitet.
- Notfallinformationen zur Kartensperrung getrennt von Portemonnaie und Smartphone.
Bei der Ankunft ist Bargeld besonders nützlich. Taxis, lokale Busse oder kleine Snacks lassen sich nicht überall sofort mit Karte bezahlen. Später kann die Kreditkarte den Großteil der Ausgaben übernehmen, während Bargeld gezielt für Situationen ohne Terminal genutzt wird.
Häufig gestellte Fragen
Sollte ich auf Fernreisen lieber Bargeld oder Karte nutzen?
Am praktischsten ist eine Kombination aus beidem, weil Akzeptanz und Infrastruktur stark variieren. Karten eignen sich für größere Beträge, Hotels und Buchungen. Bargeld bleibt wichtig für Trinkgelder, Märkte, kleine Geschäfte und Orte ohne zuverlässige Kartenzahlung.
Ist eine Kreditkarte auf Fernreisen wirklich notwendig?
Eine Kreditkarte ist nicht immer gesetzlich oder technisch zwingend, aber häufig sehr hilfreich. Besonders bei Mietwagen, Hotelkautionen, Flugbuchungen und Notfällen bietet sie mehr Flexibilität. Eine Debitkarte allein kann in manchen Situationen abgelehnt werden.
Wie viel Bargeld sollte ich mitnehmen?
Ein kleiner Startbetrag für die ersten ein bis zwei Tage ist meist sinnvoll. Die genaue Höhe hängt vom Reiseland, den geplanten Ausgaben und der Verfügbarkeit von Geldautomaten ab. Große Summen sollten aus Sicherheitsgründen vermieden und getrennt aufbewahrt werden.
Was mache ich, wenn meine Karte im Ausland gesperrt wird?
Zunächst sollte der Kartenanbieter über die offiziellen Kontaktwege informiert werden. Eine zweite Karte, getrennt aufbewahrt, hilft in dieser Situation erheblich. Zusätzlich können Bargeldreserven und digitale Zahlungsmittel kurzfristig Engpässe überbrücken.
Ist kontaktloses Bezahlen auf Fernreisen sicher?
Kontaktloses Bezahlen gilt grundsätzlich als bequem und oft sicher, wenn Karte und Smartphone geschützt sind. Wichtig sind Gerätesperre, aktuelle Software und regelmäßige Kontrolle der Umsätze. Trotzdem sollte immer ein alternatives Zahlungsmittel verfügbar bleiben.