Wer verreist, denkt oft zuerst an Unterkunft, Gepäck und Route. Doch auch die Reisekasse verdient Aufmerksamkeit. Reisekasse clever planen: Bargeld, Karte oder Kreditkarte? Diese Frage ist wichtig, weil Zahlungsmittel im Ausland nicht überall gleich gut funktionieren. Gebühren, Sicherheit, Akzeptanz und persönliche Gewohnheiten spielen zusammen. Eine gute Mischung schützt vor Stress, unnötigen Kosten und unangenehmen Überraschungen.
Reisekasse clever planen: Bargeld, Karte oder Kreditkarte? Die wichtigsten Grundlagen
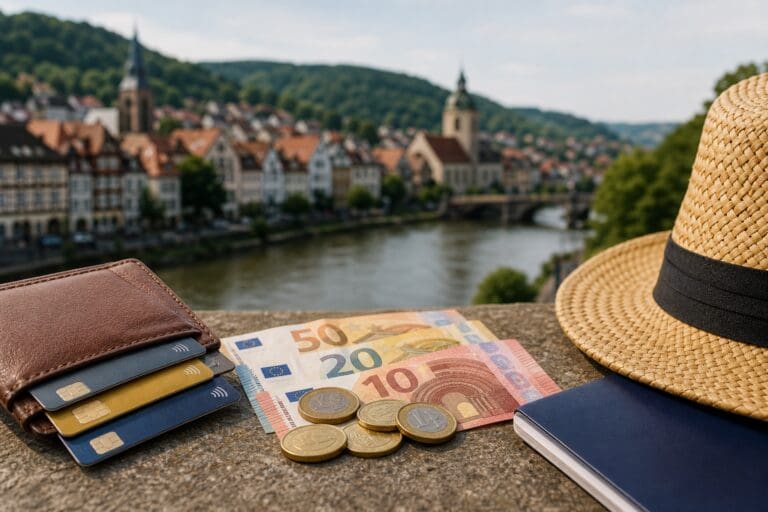
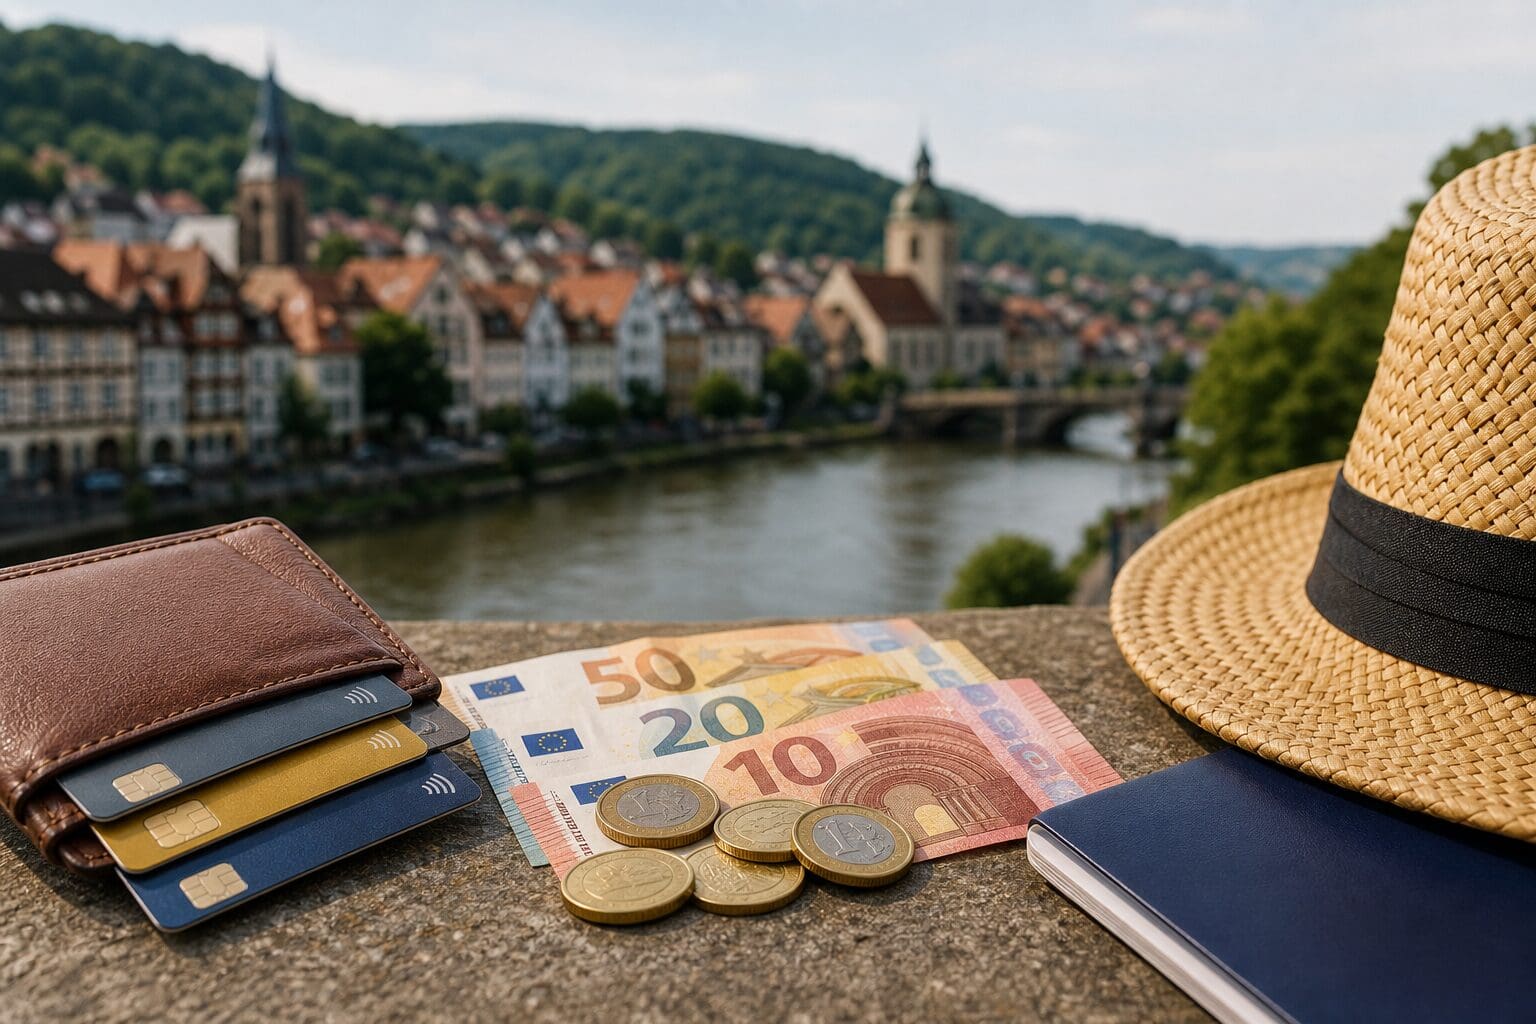
Die perfekte Reisekasse besteht selten aus nur einem Zahlungsmittel. Bargeld ist praktisch für kleine Beträge, Trinkgeld, Märkte oder Orte mit schlechter Kartenzahlung. Karten sind bequem, sicherer bei größeren Ausgaben und oft unverzichtbar für Hotelbuchungen oder Mietwagen. Kreditkarten bieten zusätzliche Flexibilität, können aber je nach Vertrag Gebühren verursachen.
Für Verbraucherinnen und Verbraucher aus Deutschland ist vor allem wichtig, die eigenen Karten vor der Reise zu prüfen. Nicht jede Girocard funktioniert weltweit gleich zuverlässig. Debitkarten werden zwar häufig akzeptiert, können aber bei Kautionen an Grenzen stoßen. Klassische Kreditkarten sind international oft verbreitet, besonders bei Reisen außerhalb Europas.
Auch das Reiseland beeinflusst die Entscheidung. In manchen Ländern wird fast alles per Karte bezahlt. In anderen Regionen bleibt Bargeld im Alltag wichtig. Wer mehrere Zahlungsmittel kombiniert, bleibt beweglich und kann je nach Situation die günstigste oder sicherste Option wählen.
Bargeld auf Reisen: praktisch, aber nicht ohne Risiko
Bargeld hat einen klaren Vorteil: Es funktioniert unabhängig von Technik, Strom, Netz und Kartenakzeptanz. Gerade bei kleinen Ausgaben ist es oft unkompliziert. Ein Kaffee, ein Busticket, ein Trinkgeld oder ein Einkauf auf dem Wochenmarkt lassen sich schnell bezahlen.
Trotzdem sollte Bargeld nicht die gesamte Reisekasse ausmachen. Geht es verloren oder wird es gestohlen, ist es meist endgültig weg. Außerdem kann ein dicker Geldbeutel Aufmerksamkeit erregen. Sinnvoll ist deshalb ein begrenzter Bargeldbetrag, der für die ersten Tage, den Transfer und spontane Kleinausgaben reicht.
Wann Bargeld besonders sinnvoll ist
Bargeld ist vor allem dort hilfreich, wo digitale Zahlungen nicht selbstverständlich sind. Dazu zählen kleinere Geschäfte, ländliche Regionen, Straßenstände, lokale Verkehrsmittel oder Unterkünfte ohne Kartenterminal. Auch bei Störungen im Zahlungsverkehr ist Bargeld ein beruhigender Ersatz.
Vor der Reise lohnt sich ein Blick auf die Währung des Ziellandes. Wer außerhalb des Euro-Raums unterwegs ist, sollte überlegen, ob ein kleiner Startbetrag in Fremdwährung sinnvoll ist. Nicht immer ist der Wechsel in Deutschland günstiger. Manchmal ist das Abheben vor Ort praktischer. Entscheidend sind Gebühren, Wechselkurs und Sicherheit.
Bargeld sicher aufbewahren
Bargeld sollte nie komplett an einem Ort liegen. Besser ist eine Aufteilung: ein kleiner Betrag griffbereit, der Rest sicher verstaut. Im Hotel kann ein Safe sinnvoll sein, sofern vorhanden. Unterwegs sollte nur so viel Bargeld mitgenommen werden, wie realistisch benötigt wird.
Praktische Grundregeln sind:
- Tagesbudget getrennt vom restlichen Bargeld aufbewahren.
- Geldbörse nicht sichtbar in offenen Taschen tragen.
- Notreserve getrennt von Karten und Ausweis verstauen.
- Beim Bezahlen nicht den gesamten Bargeldbestand zeigen.
- Quittungen bei Geldwechsel oder Abhebungen vorerst behalten.
Diese einfachen Maßnahmen ersetzen keine Vorsicht, reduzieren aber typische Risiken im Reisealltag.
Girocard, Debitkarte und Kreditkarte: Unterschiede verstehen
Viele Menschen sprechen im Alltag einfach von „der Karte“. Für die Reisekasse macht es jedoch einen Unterschied, ob Girocard, Debitkarte oder Kreditkarte gemeint ist. Die Kartenarten funktionieren unterschiedlich und werden nicht überall gleich akzeptiert.
Die Girocard ist in Deutschland weit verbreitet. Im Ausland hängt ihre Nutzbarkeit von zusätzlichen Zahlungssystemen und der Akzeptanz vor Ort ab. Eine Debitkarte belastet das Konto meist zeitnah. Sie sieht oft aus wie eine Kreditkarte und kann online oder im Ausland besser funktionieren als eine reine Girocard. Eine Kreditkarte bietet einen Kreditrahmen oder eine spätere Abrechnung, je nach Modell.
Vorteile von Kartenzahlung
Kartenzahlung ist bequem und reduziert die Menge an Bargeld, die man mit sich trägt. Bei größeren Beträgen ist sie oft praktischer. Außerdem lassen sich Kartenzahlungen in der Kontoübersicht nachvollziehen. Das hilft, Reiseausgaben im Blick zu behalten.
Viele Karten können bei Verlust gesperrt werden. Das ist ein wichtiger Sicherheitsvorteil gegenüber Bargeld. Allerdings sollte die Sperrnummer getrennt vom Geldbeutel gespeichert sein. Auch die Banking-App oder Karten-App sollte vor Reisebeginn eingerichtet und getestet sein.
Kartenzahlung ist besonders angenehm bei:
- Hotels, Restaurants und größeren Geschäften.
- Online-Buchungen für Verkehrsmittel oder Unterkünfte.
- Ausgaben, bei denen ein Zahlungsnachweis wichtig ist.
- Ländern mit hoher Kartenakzeptanz.
- Situationen, in denen Bargeld unpraktisch oder unsicher wäre.
Mögliche Gebühren und Stolperfallen
Karten können im Ausland Kosten verursachen. Typisch sind Entgelte für Zahlungen in Fremdwährung, Gebühren für Bargeldabhebungen oder Kosten durch ungünstige Umrechnung am Geldautomaten. Auch die Bank vor Ort kann eigene Gebühren verlangen.
Besonders wichtig ist die Frage nach der Währungsumrechnung. Am Terminal oder Geldautomaten wird manchmal angeboten, direkt in Euro abzurechnen. Das klingt bequem, kann aber zu einem schlechteren Kurs führen. Häufig ist es günstiger, in der Landeswährung zu bezahlen und die Umrechnung der eigenen Bank oder Kartenorganisation zu überlassen. Eine Garantie gibt es nicht, deshalb sollten Reisende die Anzeige am Terminal aufmerksam lesen.
Vor Reiseantritt lohnt sich ein Blick in das Preis- und Leistungsverzeichnis der eigenen Bank oder des Kartenanbieters. Dort stehen die relevanten Entgelte. So lässt sich besser einschätzen, welche Karte für Zahlungen und welche für Abhebungen geeignet ist.
Kreditkarte auf Reisen: oft hilfreich, manchmal unverzichtbar
Eine Kreditkarte ist nicht für jede Reise zwingend notwendig, aber in vielen Situationen sehr hilfreich. Besonders bei Fernreisen, Hotelbuchungen, Mietwagen oder Flugbuchungen kann sie wichtig sein. Einige Anbieter akzeptieren Debitkarten zwar, andere verlangen ausdrücklich eine Kreditkarte, vor allem bei Kautionen.
Der Grund ist einfach: Bei einer Kreditkarte kann ein Betrag reserviert werden, ohne dass er sofort endgültig abgebucht wird. Bei Debitkarten funktioniert das nicht immer reibungslos. Wer also einen Mietwagen plant oder häufiger Hotels mit Kaution bucht, sollte die Bedingungen vorher genau prüfen.
Kreditkarten unterscheiden sich stark. Manche sind kostenlos, andere haben Jahresgebühren. Einige bieten Versicherungsleistungen, andere konzentrieren sich nur auf die Zahlungsfunktion. Entscheidend ist nicht der Name der Karte, sondern ob sie zur Reise passt. Gebühren für Fremdwährungen, Bargeldabhebungen, Ersatzkarten und Teilzahlungen sollten bekannt sein.
Wichtig ist auch die Rückzahlung. Bei manchen Kreditkarten wird der Betrag vollständig abgebucht. Bei anderen ist eine Teilzahlung voreingestellt, die Zinsen verursachen kann. Für eine klare Reisekasse ist eine vollständige Rückzahlung meist übersichtlicher.
Die richtige Mischung für die Reisekasse
Eine clevere Reisekasse setzt auf Verteilung. Wer nur Bargeld mitnimmt, trägt ein hohes Verlustrisiko. Wer nur auf eine Karte vertraut, kann bei Sperrung, Defekt oder fehlender Akzeptanz Probleme bekommen. Eine Kombination aus Bargeld, einer Hauptkarte und einer Ersatzkarte ist meist sinnvoll.
Eine mögliche Aufteilung kann so aussehen:
- Kleiner Bargeldbetrag für Ankunft, Trinkgeld und kleine Ausgaben.
- Eine Karte für tägliche Zahlungen im Geschäft oder Restaurant.
- Eine zweite Karte getrennt aufbewahrt für Notfälle.
- Kreditkarte für Kautionen, Hotels oder größere Buchungen.
- Digitale Karte im Smartphone nur als Ergänzung, nicht als einzige Lösung.
Die genaue Mischung hängt vom Reisestil ab. Wer pauschal in einem Hotel innerhalb Europas reist, braucht oft weniger Bargeld als jemand, der individuell unterwegs ist. Wer in abgelegene Regionen fährt, sollte mehr Reserve einplanen. Familien benötigen oft eine breitere Absicherung, weil mehrere Personen gleichzeitig Ausgaben haben.
Auch das Budget sollte realistisch kalkuliert werden. Neben Unterkunft und Anreise entstehen Kosten für Essen, Nahverkehr, Eintritt, Trinkgeld, Gepäck, kleine Einkäufe und ungeplante Ausgaben. Eine Notreserve verhindert, dass jede Überraschung sofort zum Problem wird.
Sicherheit, Sperrung und Vorbereitung vor der Reise
Die beste Reisekasse beginnt vor der Abreise. Karten sollten gültig sein und nicht kurz nach Reisebeginn ablaufen. Auch Limits sind wichtig. Ein niedriges Tageslimit kann im Alltag schützen, aber bei Hotel, Mietwagen oder medizinischen Kosten hinderlich sein. Umgekehrt sollte das Limit nicht unnötig hoch sein.
Es ist sinnvoll, die Bank über eine Reise zu informieren, wenn ungewöhnliche Kartennutzung im Ausland zu erwarten ist. Manche Anbieter erkennen fremde Transaktionen als verdächtig. Das dient dem Schutz, kann aber zu einer vorübergehenden Sperrung führen. Ob eine Meldung nötig ist, hängt vom Anbieter ab.
Diese Punkte gehören auf die Vorbereitungsliste:
- Gültigkeit aller Karten prüfen.
- Gebühren für Fremdwährung und Abhebung vergleichen.
- Tages- und Wochenlimits kontrollieren.
- Sperrnummern offline notieren.
- Ersatzkarte getrennt vom Hauptgeldbeutel verstauen.
- Banking-App vor der Reise aktualisieren und testen.
- PINs sicher merken, aber nicht offen notieren.
Auch Kopien wichtiger Dokumente können helfen, sollten aber geschützt aufbewahrt werden. Fotos von Karten mit vollständigen Kartendaten sind riskant. Besser ist es, nur notwendige Informationen getrennt und sicher zu speichern.
Bezahlen vor Ort: typische Alltagssituationen
Im Reisealltag zählt weniger die Theorie als die konkrete Situation. Am Flughafen oder Bahnhof ist eine Karte oft bequem, besonders bei Automaten. Im Taxi, Bus oder kleinen Café kann Bargeld nützlicher sein. In Restaurants ist Kartenzahlung vielerorts üblich, aber nicht überall selbstverständlich.
Beim Geldabheben sollte die Umgebung beachtet werden. Automaten in Bankfilialen oder gut einsehbaren Bereichen wirken meist sicherer als abgelegene Geräte. Die PIN sollte verdeckt eingegeben werden. Nach der Abhebung ist es ratsam, Geld und Karte sofort zu verstauen.
Bei Kartenzahlung lohnt ein kurzer Blick auf Betrag und Währung, bevor bestätigt wird. Fehler passieren selten absichtlich, können aber vorkommen. Wer Belege aufbewahrt, kann später leichter prüfen, ob Abbuchungen korrekt sind.
Digitale Zahlungen mit Smartphone oder Smartwatch sind bequem, ersetzen aber keine physische Karte. Ein leerer Akku, ein defektes Gerät oder fehlende Akzeptanz können sonst schnell stören. Als Ergänzung sind digitale Zahlungsmittel sehr praktisch, als einzige Reisekasse jedoch unsicher.
Häufige Fehler bei der Reisezahlung vermeiden
Viele Probleme entstehen nicht durch komplizierte Finanzfragen, sondern durch kleine Versäumnisse. Dazu gehört etwa, nur eine Karte mitzunehmen oder die PIN nicht zu kennen. Auch ein abgelaufenes Kartenlimit kann unangenehm werden, wenn eine Kaution blockiert wird.
Ein weiterer Fehler ist zu viel Bargeld in einer Tasche. Das wirkt zunächst bequem, ist aber riskant. Ebenso ungünstig ist es, an jedem Automaten spontan Geld abzuheben, ohne Gebührenhinweise zu lesen. Gerade im Ausland können mehrere Kostenpunkte zusammenkommen.
Auch die Umrechnung in Euro direkt am Terminal wird oft unkritisch bestätigt. Wer die Wahl zwischen Euro und Landeswährung hat, sollte aufmerksam sein. Die bequem wirkende Option ist nicht automatisch die günstigste.
Häufig gestellte Fragen
Wie viel Bargeld sollte ich auf Reisen mitnehmen?
Das hängt vom Ziel, Reisestil und Sicherheitsgefühl ab. Sinnvoll ist meist ein Betrag für die ersten Tage, kleine Ausgaben und eine begrenzte Notreserve.
Ist eine Kreditkarte im Ausland immer notwendig?
Nicht immer, aber sie ist häufig hilfreich. Besonders bei Hotels, Mietwagen, Fernreisen und Kautionen kann eine Kreditkarte entscheidend sein.
Sollte ich im Ausland lieber in Euro oder Landeswährung bezahlen?
Meist ist die Zahlung in Landeswährung transparenter. Die Euro-Umrechnung am Terminal kann ungünstige Kurse enthalten.
Was tun, wenn meine Karte im Urlaub verloren geht?
Die Karte sollte sofort gesperrt werden. Danach helfen Ersatzkarte, Bargeldreserve und die Kontaktaufnahme mit Bank oder Kartenanbieter.
Reicht das Bezahlen mit Smartphone auf Reisen aus?
Als Ergänzung ist mobiles Bezahlen praktisch. Als einzige Lösung ist es riskant, weil Akku, Technik oder Akzeptanz ausfallen können.
Fazit: Flexibel bleiben und Kosten kennen
Eine gute Reisekasse ist weder nur Bargeld noch nur Karte. Am zuverlässigsten ist eine Mischung, die zum Reiseland, Budget und persönlichen Verhalten passt. Bargeld deckt kleine und spontane Ausgaben ab. Debit- oder Girokarten eignen sich für viele alltägliche Zahlungen. Eine Kreditkarte schafft zusätzliche Sicherheit bei Buchungen, Kautionen und größeren Beträgen.
Wer vor der Reise Gebühren, Limits, Gültigkeit und Sperrmöglichkeiten prüft, reist entspannter. Wichtig ist nicht, möglichst viele Zahlungsmittel mitzunehmen, sondern die passenden. So bleibt die Reisekasse übersichtlich, sicher und flexibel.