Wie vermeidet man hohe Gebühren beim Bezahlen im Ausland? Diese Frage stellt sich spätestens dann, wenn an der Kasse ein ungünstiger Wechselkurs auftaucht oder der Geldautomat überraschend Zusatzkosten anzeigt. Wer aus Deutschland verreist, kann mit etwas Vorbereitung viele typische Kostenfallen umgehen. Entscheidend sind die richtige Karte, ein wacher Blick auf die Währungsumrechnung und ein klarer Plan für Bargeld. Dieser Ratgeber erklärt freundlich und verständlich, worauf Verbraucherinnen und Verbraucher achten sollten.
Warum beim Bezahlen im Ausland Gebühren entstehen
Beim Bezahlen außerhalb Deutschlands können verschiedene Kosten zusammenkommen. Nicht jede Gebühr ist sofort sichtbar, und manchmal steckt sie im Wechselkurs statt in einer eigenen Position auf der Abrechnung. Deshalb lohnt es sich, die wichtigsten Begriffe zu kennen.
Ein häufiger Kostenpunkt ist das Auslandseinsatzentgelt. Es kann anfallen, wenn mit einer Karte in einer anderen Währung bezahlt wird. Manche Banken berechnen es auch bei bestimmten Zahlungen außerhalb des Europäischen Wirtschaftsraums. Die genauen Bedingungen stehen im Preis- und Leistungsverzeichnis der jeweiligen Bank.
Hinzu kommen mögliche Kosten für die Währungsumrechnung. Wenn Sie in britischen Pfund, US-Dollar, Schweizer Franken oder einer anderen Fremdwährung zahlen, wird der Betrag in Euro umgerechnet. Dabei kann der Wechselkurs günstig oder weniger günstig sein. Der Kurs wird je nach Kartensystem, Bank oder Händler unterschiedlich angewendet.
Auch Bargeldabhebungen können teuer werden. Die eigene Bank kann eine Abhebegebühr verlangen. Zusätzlich kann der Betreiber des Geldautomaten vor Ort ein Entgelt berechnen. Dieses wird meist direkt am Automaten angezeigt, bevor die Auszahlung bestätigt wird.
Wichtig ist: Nicht jede Reise führt automatisch zu hohen Kosten. Innerhalb der Eurozone ist das Bezahlen in Euro oft deutlich einfacher, weil keine Fremdwährungsumrechnung nötig ist. Trotzdem können bei Bargeldabhebungen oder bestimmten Kartenmodellen Gebühren entstehen. Außerhalb der Eurozone sollten Reisende besonders aufmerksam sein.
Wie vermeidet man hohe Gebühren beim Bezahlen im Ausland? Die wichtigsten Regeln
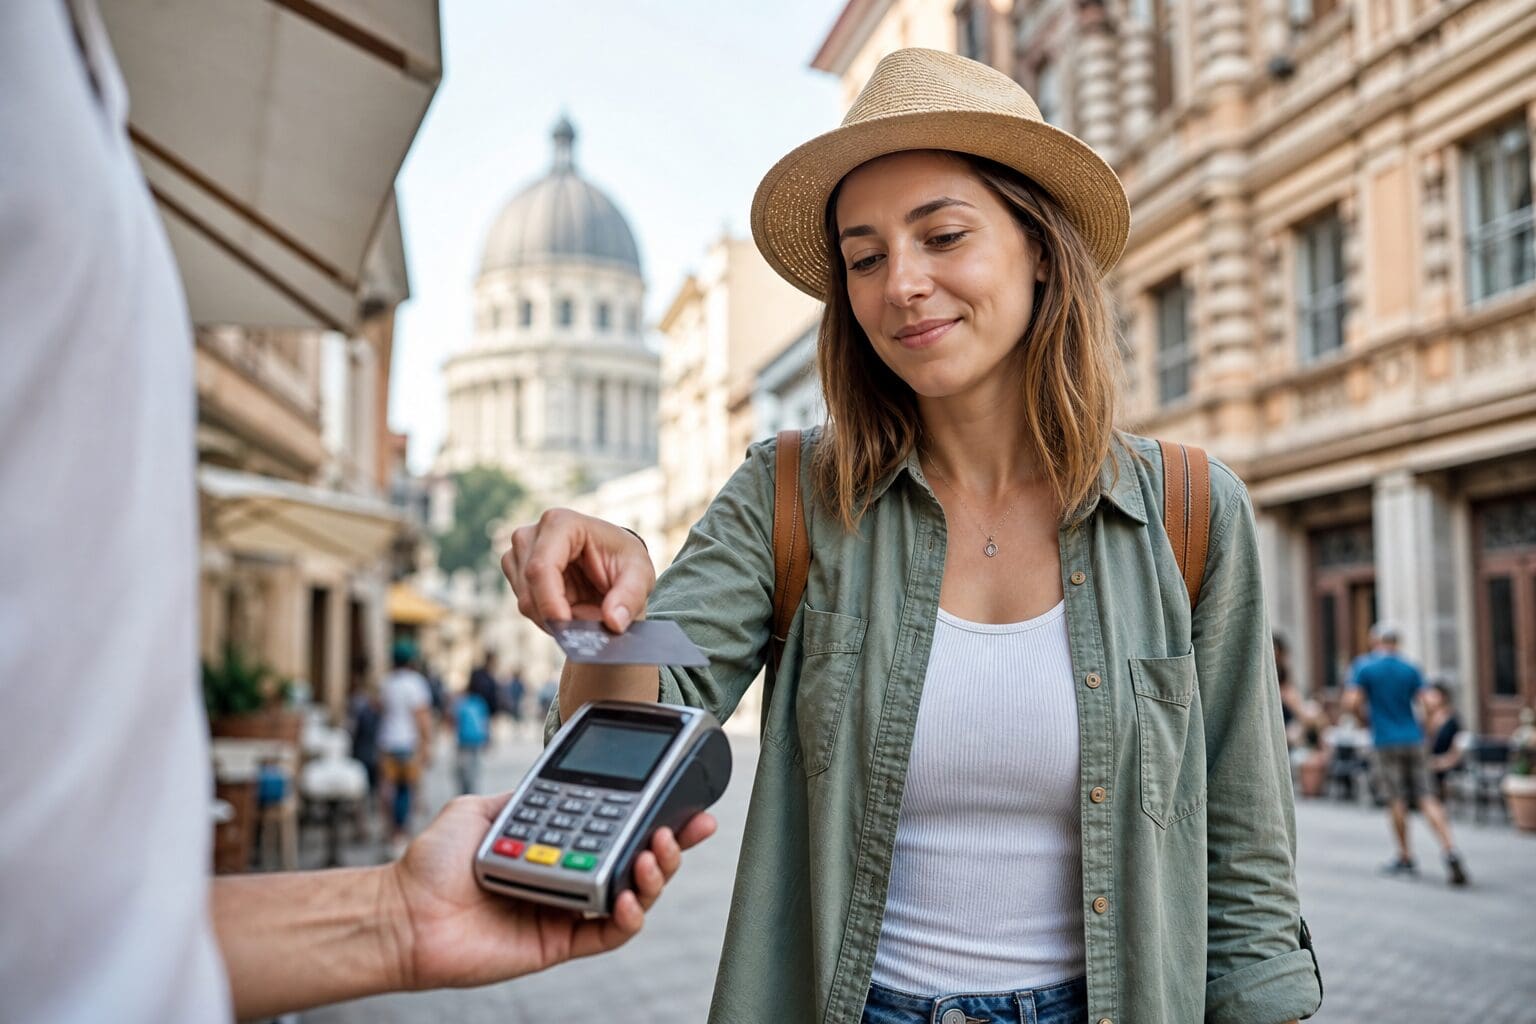
Die einfachste Regel lautet: Zahlen Sie möglichst in der Landeswährung. Wenn ein Kartenlesegerät fragt, ob der Betrag in Euro oder in der lokalen Währung abgerechnet werden soll, ist die lokale Währung in vielen Fällen die bessere Wahl. Bei der Euro-Option nutzt der Händler oder Zahlungsdienstleister oft eine eigene Umrechnung. Diese kann ungünstiger sein als die Umrechnung über das Kartensystem.
Diese automatische Umrechnung am Terminal oder Geldautomaten wird dynamische Währungsumrechnung genannt. Sie wirkt bequem, weil Sie sofort einen Euro-Betrag sehen. Gleichzeitig kann sie den Einkauf verteuern, ohne dass es sich wie eine klassische Gebühr anfühlt. Wer die Landeswährung wählt, behält meist bessere Kontrolle.
Vor der Reise sollte außerdem geprüft werden, welche Karte für welche Situation geeignet ist. Manche Girocards funktionieren im Ausland nur eingeschränkt oder nur über bestimmte Akzeptanznetze. Kreditkarten und Debitkarten sind international häufig breiter einsetzbar, aber auch hier unterscheiden sich die Konditionen stark.
Hilfreich ist eine kleine Zahlungsstrategie:
- Eine Karte für Kartenzahlungen: idealerweise mit fairen Konditionen für Fremdwährungen.
- Eine Ersatzkarte: getrennt aufbewahren, falls die Hauptkarte verloren geht oder gesperrt wird.
- Etwas Bargeld: für Märkte, Trinkgeld, kleine Läden oder Regionen mit schwacher Kartenakzeptanz.
- Bank-App mit Benachrichtigungen: damit Umsätze schnell kontrolliert werden können.
- Notfallnummer der Bank: außerhalb des Smartphones zusätzlich notieren.
Wer diese Punkte vorab klärt, muss unterwegs seltener improvisieren. Gerade spontane Entscheidungen am Geldautomaten oder an der Hotelrezeption führen oft zu unnötigen Kosten.
Die richtige Karte für Reisen auswählen
Nicht jede Karte ist für Auslandsreisen gleich gut geeignet. In Deutschland werden viele Konten mit Girocard, Debitkarte oder Kreditkarte angeboten. Welche Karte sinnvoll ist, hängt vom Reiseziel, vom Zahlungsbedarf und von den Gebühren der eigenen Bank ab.
Girocard, Debitkarte und Kreditkarte verstehen
Die Girocard ist im deutschen Alltag sehr verbreitet. Im Ausland kann sie funktionieren, muss es aber nicht überall. Entscheidend ist, ob sie über ein international nutzbares Zahlungssystem verfügt und ob Händler oder Automaten dieses akzeptieren. Wer sich allein auf die Girocard verlässt, kann im Ausland überrascht werden.
Debitkarten belasten das Girokonto meist zeitnah. Sie werden häufig online und im Ausland akzeptiert, je nach Kartensystem und Händler. Für viele Reisende sind sie praktisch, weil die Ausgaben direkt sichtbar bleiben. Trotzdem sollten die Konditionen für Fremdwährungen und Bargeldabhebungen geprüft werden.
Kreditkarten bieten oft eine hohe internationale Akzeptanz. Bei Mietwagen, Hotels oder Kautionen werden sie besonders häufig verlangt. Allerdings bedeutet „Kreditkarte“ nicht automatisch „gebührenfrei“. Auch hier können Fremdwährungsentgelte, Abhebegebühren oder Zinsen bei Teilzahlung entstehen.
Konditionen vor der Reise prüfen
Ein Blick in die Konditionen der Bank ist nicht besonders spannend, spart aber Geld und Ärger. Wichtig sind vor allem die Kosten für Kartenzahlungen in Fremdwährung, Bargeldabhebungen im Ausland und mögliche Mindestgebühren. Auch Tageslimits und Sperrregeln können auf Reisen relevant werden.
Verbraucherinnen und Verbraucher sollten prüfen:
- Welche Gebühren fallen bei Zahlungen in Fremdwährung an?
- Was kostet eine Bargeldabhebung außerhalb Deutschlands?
- Gibt es zusätzliche Entgelte bei bestimmten Automaten?
- Welche Tages- und Wochenlimits gelten?
- Ist die Karte für das Reiseziel freigeschaltet?
- Gibt es eine automatische Sicherheitssperre bei ungewohnten Umsätzen?
Manche Banken ermöglichen es, Karteneinstellungen in der App anzupassen. Dort lassen sich Regionen freischalten, Limits ändern oder Online-Zahlungen begrenzen. Das ist praktisch, sollte aber vor Reisebeginn getestet werden. Im Ausland können schlechter Empfang, verlorene Zugangsdaten oder eine defekte SIM-Karte sonst schnell zum Problem werden.
Geldautomaten: So vermeiden Sie unnötige Kosten
Bargeld bleibt in vielen Ländern wichtig. Selbst in beliebten Reisezielen akzeptieren nicht alle kleinen Geschäfte, Taxis oder Restaurants Karten. Trotzdem sollte Bargeld nicht planlos abgehoben werden.
Am Geldautomaten gilt zuerst: Lesen Sie alle Hinweise auf dem Bildschirm sorgfältig. Wird ein zusätzliches Automatenentgelt angezeigt, können Sie den Vorgang meist abbrechen und einen anderen Automaten suchen. Besonders in touristischen Gegenden stehen Automaten, die bequem erreichbar sind, aber hohe Kosten verursachen können.
Auch hier ist die Währungswahl wichtig. Wenn der Automat anbietet, den Betrag direkt in Euro abzurechnen, sollte man skeptisch sein. Die lokale Währung ist häufig die bessere Option, weil die Umrechnung dann nicht vom Automatenbetreiber festgelegt wird.
Sinnvoll ist außerdem, nicht zu viele kleine Beträge abzuheben. Wenn jede Abhebung eine feste Gebühr auslöst, werden mehrere kleine Abhebungen unnötig teuer. Gleichzeitig sollte man nicht übermäßig viel Bargeld mitnehmen, weil Verlust oder Diebstahl dann stärker ins Gewicht fallen. Ein mittlerer Betrag, sicher aufbewahrt und bei Bedarf ergänzt, ist oft vernünftiger.
Achten Sie zudem auf die Umgebung des Automaten. Automaten in Bankfilialen wirken oft seriöser als einzelne Geräte an sehr touristischen Orten. Das ersetzt keine Gebührenprüfung, kann aber das Risiko technischer oder sicherheitsbezogener Probleme senken. Verdecken Sie immer die PIN-Eingabe und bewahren Sie Bargeld nicht sichtbar auf.
Dynamische Währungsumrechnung erkennen
Die dynamische Währungsumrechnung ist eine der häufigsten Kostenfallen beim Bezahlen im Ausland. Sie begegnet Reisenden an Kartenterminals, Geldautomaten, in Hotels und manchmal auch bei Online-Buchungen in Fremdwährung.
Das Prinzip ist einfach: Statt in der Landeswährung zu zahlen, wird Ihnen ein Betrag in Euro angeboten. Das klingt bequem, weil Sie sofort sehen, was der Einkauf angeblich kostet. Der Haken liegt im verwendeten Wechselkurs. Dieser kann einen Aufschlag enthalten, der die Zahlung verteuert.
Typische Formulierungen sind etwa „in Euro bezahlen“, „garantierter Wechselkurs“ oder „sofortige Umrechnung“. Solche Hinweise sollten nicht automatisch als Vorteil verstanden werden. Bequemlichkeit ist nicht dasselbe wie ein guter Kurs.
Praktisch hilft diese Merkliste:
- Wenn Sie im Ausland sind, wählen Sie am Terminal meist die Landeswährung.
- Bestätigen Sie keine Euro-Umrechnung, nur weil sie vertraut wirkt.
- Prüfen Sie vor dem Unterschreiben oder Eingeben der PIN den angezeigten Betrag.
- Lassen Sie sich bei Unsicherheit nicht drängen.
- Bewahren Sie Belege auf und vergleichen Sie später die Abrechnung.
Manchmal wählt ein Händler die Euro-Abrechnung voreilig aus. Dann darf höflich darum gebeten werden, die Zahlung in der Landeswährung neu zu starten. Das ist kein Misstrauen, sondern eine normale Vorsichtsmaßnahme.
Bezahlen in Hotels, Restaurants und Mietwagenstationen
In Hotels, Restaurants und bei Mietwagen kann es besonders leicht zu Zusatzkosten kommen. Dort werden häufig hohe Beträge abgerechnet oder Kautionen blockiert. Kleine Unterschiede beim Wechselkurs fallen dann stärker ins Gewicht.
In Hotels sollte vor der Zahlung geklärt werden, in welcher Währung abgerechnet wird. Bei Buchungen über internationale Plattformen kann der angezeigte Preis von der endgültigen Kartenbelastung abweichen, wenn Währungen umgerechnet werden. Entscheidend ist der Betrag, der tatsächlich an der Rezeption oder online belastet wird.
Restaurants in touristischen Regionen bieten manchmal aktiv eine Euro-Abrechnung an. Freundlich ablehnen und die Landeswährung wählen ist meist die bessere Lösung. Auch Trinkgeld sollte bewusst gegeben werden. Wenn auf dem Terminal ein Trinkgeldbetrag vorgeschlagen wird, prüfen Sie, ob dieser in der richtigen Währung angezeigt wird.
Bei Mietwagen kommt hinzu, dass Anbieter oft eine Kaution reservieren. Dafür wird nicht immer jede Debitkarte akzeptiert. Wer hier nur eine Karte dabeihat, kann in Schwierigkeiten geraten. Vor der Reise sollte deshalb geklärt werden, welche Kartenart der Anbieter akzeptiert und ob ausreichend Verfügungsrahmen vorhanden ist.
Sicherheit und Kontrolle während der Reise
Gebühren zu vermeiden bedeutet nicht nur, günstig zu zahlen. Es geht auch darum, den Überblick zu behalten. Wer seine Umsätze kontrolliert, bemerkt falsche Abbuchungen, doppelte Belastungen oder ungünstige Umrechnungen schneller.
Aktivieren Sie, wenn möglich, Push-Nachrichten für Kartenzahlungen. So sehen Sie direkt, welcher Betrag belastet wurde. Bei Zahlungen in Fremdwährung kann der endgültige Euro-Betrag später leicht abweichen, aber ungewöhnliche Umsätze fallen dennoch schneller auf.
Bewahren Sie Karten getrennt voneinander auf. Eine Karte im Portemonnaie, eine zweite im Hotelsafe oder an einem anderen sicheren Ort kann im Notfall helfen. Auch Bargeld sollte verteilt werden. Notieren Sie Sperrnummern nicht nur digital, sondern auch auf Papier, getrennt von den Karten.
Nach der Rückkehr lohnt sich ein genauer Blick auf die Abrechnung. Prüfen Sie, ob alle Zahlungen bekannt sind und ob keine unerwarteten Entgelte auftauchen. Bei unklaren Posten sollte man zeitnah bei der Bank nachfragen. Viele Fragen lassen sich leichter klären, solange Belege und Reiseerinnerungen noch frisch sind.
Häufig gestellte Fragen
Sollte ich im Ausland immer mit Karte bezahlen?
Nicht immer, aber oft ist Kartenzahlung bequem und transparent. In vielen Reiseländern wird die Karte breit akzeptiert, besonders in Städten, Hotels und größeren Geschäften. Trotzdem ist etwas Bargeld sinnvoll, etwa für kleine Beträge, Trinkgeld oder Orte ohne Kartenterminal. Wichtig ist, die Gebühren der eigenen Karte vorher zu kennen.
Ist die Zahlung in Euro im Ausland sicherer?
Sicherer ist sie nicht automatisch. Die Zahlung in Euro wirkt vertraut, kann aber wegen der dynamischen Währungsumrechnung teurer sein. In vielen Fällen ist die Landeswährung die bessere Wahl, weil die Umrechnung dann über Bank oder Kartensystem erfolgt. Entscheidend ist nicht das Gefühl, sondern der tatsächliche Wechselkurs.
Welche Karte sollte ich auf Reisen mitnehmen?
Eine international akzeptierte Debit- oder Kreditkarte ist meist sinnvoll, ergänzt durch eine Ersatzkarte. Welche Variante am besten passt, hängt von den Konditionen Ihrer Bank und vom Reiseziel ab. Wichtig sind geringe Kosten für Fremdwährungen, faire Bargeldabhebungen und ausreichende Akzeptanz bei Hotels, Automaten und Mietwagenanbietern.
Kann ein Geldautomat zusätzliche Gebühren verlangen?
Ja, Automatenbetreiber können eigene Entgelte verlangen, die unabhängig von Ihrer Bank entstehen. Diese Kosten werden normalerweise vor der Auszahlung angezeigt. Wenn Ihnen die Gebühr zu hoch erscheint, können Sie den Vorgang abbrechen. Es lohnt sich, einen anderen Automaten zu suchen und keine Euro-Umrechnung zu wählen.
Was sollte ich nach der Reise kontrollieren?
Prüfen Sie alle Kartenumsätze, Bargeldabhebungen und mögliche Gebühren auf der Abrechnung. Vergleichen Sie Belege mit den belasteten Beträgen und achten Sie auf doppelte Buchungen. Wenn etwas unklar ist, hilft eine zeitnahe Nachfrage bei der Bank. So lassen sich Fehler schneller erkennen und klären.
Fazit: Gute Vorbereitung spart Gebühren
Hohe Gebühren beim Bezahlen im Ausland lassen sich oft vermeiden, wenn Reisende vorbereitet sind. Die wichtigste Regel lautet: In der Landeswährung zahlen und Euro-Umrechnungen am Terminal oder Automaten kritisch prüfen. Ebenso wichtig sind passende Karten, transparente Bankkonditionen und ein sinnvoller Bargeldplan.
Aus redaktioneller Sicht ist der beste Schutz eine Mischung aus Wissen und Aufmerksamkeit. Wer vor der Reise die eigenen Karten prüft, unterwegs keine voreiligen Umrechnungen bestätigt und nach der Rückkehr die Abrechnung kontrolliert, zahlt im Ausland deutlich entspannter. So bleibt mehr vom Reisebudget für das, was unterwegs wirklich zählt.